



فهرست مطالب
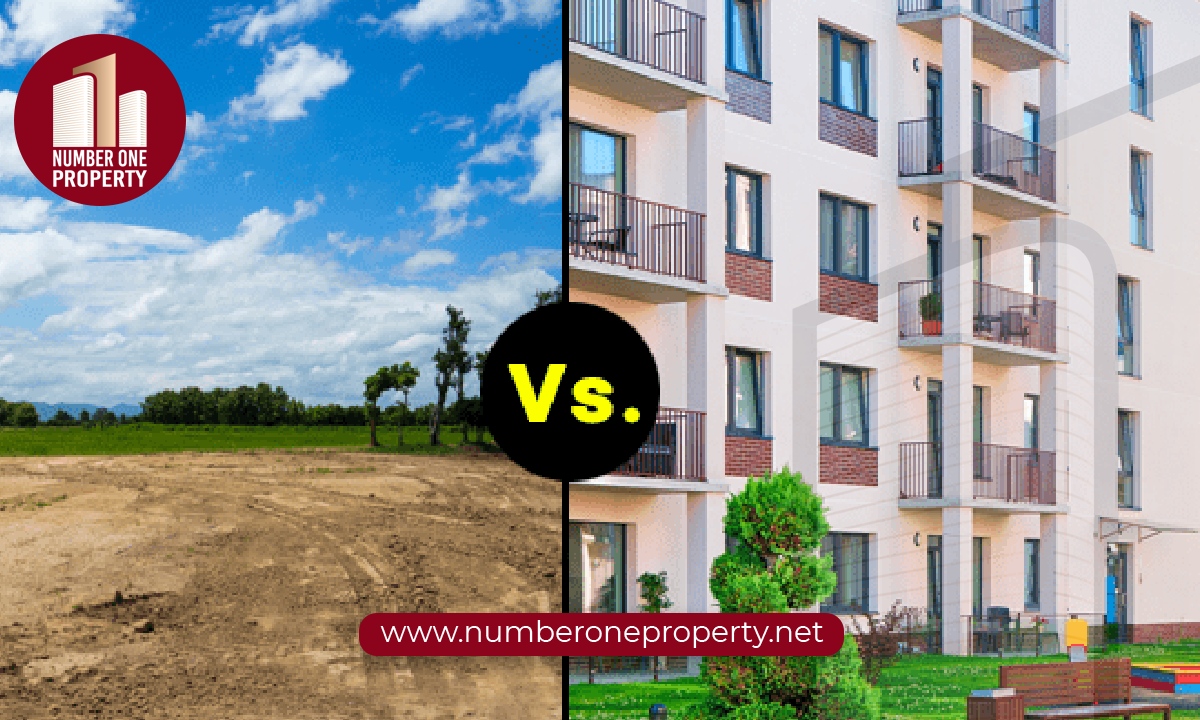
در دنیای رو به رشد سرمایهگذاری املاک، سرمایهگذاران در هند، چه در مراکز شهری پرجنبوجوش و چه در مناطق در حال توسعه و آیندهدار، با یک تصمیم کلیدی روبرو هستند: خرید آپارتمان یا قطعه زمین؟ این انتخاب تنها مربوط به نیازهای مسکن نیست، بلکه یک استراتژی مالی است که میتواند تأثیر قابل توجهی بر آینده داشته باشد. تصمیم درست به درک عمیقی از عوامل متعدد بستگی دارد، از جمله: پتانسیل افزایش ارزش بازار، فرصتهای ایجاد درآمد اجارهای، بارهای تعمیر و نگهداری، اهداف سرمایهگذاری شخصی، عوامل حقوقی و روندهای حاکم بر بازار. این راهنمای جامع به عمق بحث میان سرمایهگذاری در آپارتمان و زمین میپردازد و تحلیلهایی مبتنی بر دادههای واقعی ارائه میدهد تا شما را در اتخاذ تصمیمات آگاهانه یاری کند. خواه یک سرمایهگذار تازهکار باشید که اولین گزینههای خود را بررسی میکند یا یک متخصص که به دنبال تنوع بخشیدن به سبد سرمایهگذاری خود است، درک تفاوتهای ظریف بین این دو سرمایهگذاری، کلید موفقیت در بازار پویای املاک و مستغلات است.
در این مقاله به شما کمک میکنیم تا مسیر بهینهای را که با شرایط خاص و اهداف آینده شما همسو است، تعیین کنید.
مقدمهای بر دنیای سرمایهگذاری املاک و مستغلات
سرمایهگذاری در املاک یکی از مؤثرترین راهها برای ایجاد ثروت و تنوع بخشیدن به داراییهای مالی است. در بازاری که با پویایی و تغییرات مداوم مشخص میشود، خریداران غالباً در یک دوراهی اساسی قرار میگیرند: آیا به سمت سرمایهگذاری در آپارتمان تمایل پیدا کنند یا زمین؟ هر گزینه مجموعهای منحصربهفرد از مزایا و چالشها را ارائه میدهد و درک این تفاوتها، اولین گام به سوی یک تصمیم سرمایهگذاری موفق است.
آپارتمانها مقصدی محبوب برای بسیاری از افرادی هستند که به دنبال درآمد اجارهای ثابت و هزینههای نگهداری قابل پیشبینی میباشند. آپارتمانها، به ویژه آنهایی که در مجتمعهای مسکونی مدرن قرار دارند، سبک زندگی راحتی را ارائه میدهند که شامل امکاناتی نظیر استخر، خدمات پذیرش (کنسیرج)، سالنهای ورزشی و فضاهای اجتماعی میشود. این ویژگیها، علاوه بر نزدیکی به خدمات اساسی و حملونقل، آنها را به گزینهای بسیار جذاب در مراکز شهری که تقاضای مسکن در آنها بالا و مستمر است، تبدیل میکند.
در مقابل، مالکیت زمین، سرمایهگذارانی با دیدگاه بلندمدت را به خود جذب میکند. زمینها با توانایی خود در دستیابی به افزایش قابل توجه در ارزش بازار در طول زمان متمایز میشوند، به خصوص در مناطقی که شاهد رشد جمعیت و توسعه زیرساختها هستند. در حالی که زمینها پتانسیل عظیمی برای بازده سرمایه (سود سرمایهای) ارائه میدهند، اما غالباً به برنامهریزی استراتژیک و سرمایهگذاریهای اضافی برای توسعه نیاز دارند. برخلاف آپارتمانها، زمینها تا پیش از توسعه درآمد اجارهای مستقیمی ایجاد نمیکنند، اما به مالک انعطافپذیری و کنترل کاملی بر نحوه استفاده از آنها میدهند.
درک این تفاوتهای بنیادی، سنگ بنای اتخاذ تصمیمات سرمایهگذاری معقول است. خواه هدف شما دستیابی به جریان نقدی منظم باشد، یا بهرهمندی از افزایش پیشبینیشده در ارزش، و یا صرفاً تنوع بخشیدن به سبد سرمایهگذاریتان، آشنایی با مزایا و معایب سرمایهگذاری در آپارتمانها و زمینها، اعتماد به نفس لازم برای حرکت مؤثر در بازار املاک را به شما میدهد.
آپارتمان و زمین چیست: شناخت گزینههای سرمایهگذاری شما
هنگام ورود به دنیای سرمایهگذاری املاک، و به طور خاص هنگام مقایسه بین آپارتمان و زمین، ضروری است که ابتدا ماهیت هر گزینه سرمایهگذاری را به دقت درک کنید.
آپارتمانها: واحدهای مسکونی مستقلی در ساختمانهای چند طبقه یا مجتمعهای مسکونی هستند. آپارتمانها غالباً مجهز به امکانات مشترکی میباشند که توسط هیئت مدیره یا انجمن مالکان اداره میشوند، مانند استخر، خدمات پذیرش (کنسیرج)، سالنهای ورزشی، سالنهای رویداد و مناطق استراحت. این واحدها راهحلهای مسکونی آمادهای برای استفاده را با زیرساختها و خدمات اساسی از پیش در دسترس ارائه میدهند.
زمینها: قطعاتی از زمینهای توسعهنیافته هستند که میتوانند برای کاربریهای مسکونی، تجاری یا کشاورزی اختصاص یابند. مالکیت زمین به سرمایهگذار آزادی کاملی در فرآیند توسعه میدهد، جایی که میتواند با رعایت مقررات و قوانین محلی، بر اساس چشمانداز خود ساختوساز کند. برخلاف آپارتمانها، زمینها قبل از اینکه بتوانند درآمد اجارهای ایجاد کنند یا برای سکونت آماده شوند، نیازمند برنامهریزی گسترده و سرمایهگذاری اضافی هستند.
تفاوت اصلی بین آنها در سودمندی فوری و پتانسیل رشد آینده نهفته است. آپارتمانها آمادگی برای سکونت و راحتی خدمات یکپارچه را فراهم میکنند که آنها را برای کسانی که به دنبال مسکن فوری یا درآمد اجارهای پایدار هستند ایدهآل میسازد. آنها همچنین به لطف امنیت و امکانات موجود، سبک زندگی عملی و راحتی را ارائه میدهند. در مقابل، زمینها به سرمایهگذاری بیشتر از نظر زمان و تلاش برای توسعه نیاز دارند، اما فرصتی را برای ساختن چیزی از پایه با پتانسیل رشد بسیار بالاتر در درازمدت ارائه میدهند، به خصوص در مناطقی که رشد پرشتابی دارند. هر دو گزینه استراتژیهای سرمایهگذاری متفاوتی را برآورده میکنند؛ آپارتمانها سرمایهگذارانی را جذب میکنند که به دنبال جریان نقدی منظم و راحتی هستند، در حالی که زمینها کسانی را جذب میکنند که به دنبال دستاوردهای سرمایهای بزرگ در آینده هستند.
تفاوتهای اساسی بین آپارتمان و زمین: تحلیل مقایسهای
هنگام ارزیابی آپارتمانها و زمینها به عنوان سرمایهگذاری در املاک و مستغلات، چندین تفاوت اساسی برجسته میشود که مستقیماً بر تصمیم خریداران و سرمایهگذاران تأثیر میگذارد.
۱. هزینههای نگهداری و مدیریت:
- آپارتمانها: به هزینههای نگهداری نسبتاً کمتری نیاز دارند. غالباً مسئولیت نگهداری ساختمان و امکانات مشترک (مانند آسانسورها، باغهای روی بام، امنیت) بر عهده مدیریت ساختمان یا انجمن مالکان است. مالکان هزینه ماهانه ثابتی میپردازند که این خدمات را پوشش میدهد و بودجهای قابل پیشبینی را فراهم میآورد.
- زمینها: مالک زمین تمام مسئولیت نگهداری و توسعه را بر عهده دارد. این شامل هزینههای حصارکشی زمین، از بین بردن علفهای هرز، نگهبانی، و در آینده، هزینههای ساختوساز و نگهداری مرتبط با آن میشود. این هزینهها میتواند بسیار بیشتر باشد، به خصوص در مناطقی که نیازمند زیرساختهای یکپارچه هستند.
۲. پتانسیل درآمد اجارهای:
- آپارتمانها: میتوانند تقریباً بلافاصله پس از خرید شروع به تولید درآمد اجارهای کنند، که این امر آنها را به سرمایهگذاری ارجح برای کسانی تبدیل میکند که به دنبال درآمد غیرفعال (پسیو) و مستمر هستند.
- زمینها: درآمد اجارهای مستقیمی فراهم نمیکنند مگر پس از توسعه یافتن. ممکن است بتوان آنها را برای مقاصد کشاورزی یا انبارداری موقت اجاره داد، اما این بازدهها معمولاً محدود بوده و به سرمایهگذاری و تلاش بیشتری نیاز دارند.
۳. موقعیت مکانی و دسترسی:
- آپارتمانها: غالباً در قلب شهرها و مناطق شهری قرار دارند که نزدیکی به حملونقل عمومی، امکانات خدماتی، مراکز تجاری و مؤسسات آموزشی را تضمین میکند.
- زمینها: ممکن است در مکانهای متنوعی از جمله مناطق روستایی و حومههای نوظهور توزیع شده باشند. در حالی که این مکانها ممکن است پتانسیل رشد بالاتری را ارائه دهند، دسترسی به خدمات اساسی ممکن است در ابتدا محدود باشد.
۴. ملاحظات حقوقی و انواع مالکیت:
- آپارتمانها: باید ماهیت مالکیت درک شود، خواه مالکیت مطلق (Freehold) باشد یا قرارداد اجاره بلندمدت (Leasehold). مالکیت مطلق حقوق کاملی به مالک میدهد، در حالی که قراردادهای اجاره ممکن است محدودیتها یا مدت زمان مشخصی را تحمیل کنند.
- زمینها: خرید زمین نیازمند بررسی دقیق سوابق مالکیت، تأیید مرزها، و درک قوانین برنامهریزی شهری (Zoning Laws) است که انواع توسعه مجاز را تعیین میکنند.
۵. توسعه زیرساختها و امکانات:
- آپارتمانها: از زیرساختهای موجود و امکانات یکپارچه بهرهمند میشوند که جذابیت آنها را افزایش داده و زندگی روزمره را آسانتر میکند.
- زمینها: غالباً در مناطقی قرار دارند که در حال رشد هستند و زیرساختها ممکن است در مراحل اولیه خود باشند، که به معنای نیاز به سرمایهگذاریهای آینده برای توسعه آنها است.
ارزیابی دقیق این عوامل – از هزینههای نگهداری و درآمد بالقوه، تا موقعیت مکانی، جنبههای حقوقی، و توسعه زیرساختها – به سرمایهگذاران این امکان را میدهد که تصمیماتی متناسب با اهداف سرمایهگذاری و ترجیحات شخصی خود اتخاذ کنند.
پتانسیل سرمایهگذاری و نرخهای افزایش ارزش: یک مقایسه جامع
مسیرهای رشد ارزش بازار برای آپارتمانها و زمینها به طور قابل توجهی متفاوت است و تحت تأثیر مجموعهای از عوامل شکل میگیرد که آینده هر سرمایهگذاری را تعیین میکند.
زمینها: زمینها غالباً نرخ رشد سریعتری از خود نشان میدهند، به خصوص در مناطق در حال توسعه. این افزایش ناشی از کمبود زمینهای در دسترس و افزایش تقاضا به دلیل گسترش شهرنشینی و پروژههای زیربنایی است. دادههای اخیر بازار نشان میدهد که زمینها در مناطق آیندهداری مانند حومه گورگائون (Gurgaon) یا پونه (Pune) در سال ۲۰۲۳ شاهد افزایش سالانهای بین ۱۵٪ تا ۲۰٪ بودهاند و از بسیاری از کلاسهای دارایی دیگر پیشی گرفتهاند. این رشد سریع، آنها را به گزینهای جذاب برای سرمایهگذارانی تبدیل میکند که به دنبال سودهای سرمایهای بزرگ هستند.
آپارتمانها: افزایش ارزش آپارتمانها در درجه اول به عواملی مانند موقعیت استراتژیک، کیفیت نگهداری ساختمان و توسعه زیرساختهای اطراف بستگی دارد. آپارتمانها در شهرهای بزرگ و تثبیتشده مانند بنگلور (Bangalore) یا بمبئی (Mumbai) بازده سالانه پایدارتری را به دست میآورند، اما با نرخهای پایینتر که بین ۸٪ تا ۱۲٪ متغیر است. آپارتمانها در مکانهای پرتقاضا به دلیل پایگاه پایدار مستأجران و خریداران همچنان جذاب باقی میمانند. با این حال، ممکن است نرخ افزایش ارزش آنها در مقایسه با زمین کمتر باشد، زیرا ساختمانها در معرض استهلاک (افت قیمت) قرار دارند و برای حفظ ارزش خود نیازمند نگهداری مداوم هستند.
روندهای بازار: روندهای فعلی نشان میدهد که زمینها در مناطقی که شاهد گسترش سریع شهرنشینی هستند، بالاترین نرخهای رشد را به دست میآورند. با گسترش شهرها و اتصال مناطق دورافتاده به شبکههای شهری، ارزش زمین ممکن است جهشهای قابل توجهی را تجربه کند. با این حال، این رشد بالا ممکن است با سطح ریسک بالاتری همراه باشد، به خصوص اگر پروژههای توسعه برنامهریزی شده به تعویق افتاده یا لغو شوند.
مقایسه گزینههای سرمایهگذاری: نگاهی کلی
| نوع سرمایهگذاری | افزایش سالانه مورد انتظار در ارزش | سطح ریسک | افق زمانی بهینه |
|---|---|---|---|
| زمینهای شهری (مناطق در حال توسعه) | ۱۵٪ – ۲۰٪ | بالا | ۱۰ سال و بالاتر |
| آپارتمانها (مکانهای ممتاز) | ۸٪ – ۱۲٪ | متوسط | ۵ – ۱۰ سال |
| زمینها در حومه شهر | ۱۰٪ – ۱۵٪ | متوسط تا بالا | ۷ – ۱۵ سال |
ریسک استهلاک (افت ارزش) عاملی است که بیشتر بر آپارتمانها تأثیر میگذارد تا زمینها. ساختمانهای قدیمیتر ممکن است با ظهور پروژههای جدیدی که امکانات مدرنی ارائه میدهند، جذابیت خود را از دست بدهند. در مقابل، زمینها بدون توجه به سن خود ارزش خود را حفظ میکنند، زیرا موقعیت مکانی و پتانسیل توسعه، محرکهای اصلی ارزش آنها هستند. در نهایت، انتخاب بین آنها به تحمل ریسک شما، اهداف سرمایهگذاری و شرایط حاکم بر اقتصاد بستگی دارد.
مقایسه درآمد و جریانهای نقدی: کدام بهتر است؟
هر دو گزینه آپارتمان و زمین پتانسیلهای متفاوتی برای تولید درآمد ارائه میدهند که نیازمند در نظر گرفتن چارچوب زمانی سرمایهگذاری و الزامات جریان نقدی سرمایهگذار است.
آپارتمانها: آپارتمانها این امکان را فراهم میکنند که تقریباً بلافاصله پس از تملک به درآمد اجارهای مستقیم دست یابید، که آنها را به گزینهای ایدهآل برای سرمایهگذارانی تبدیل میکند که به دنبال بازده ماهانه ثابت هستند. نرخ بازده اجارهای برای آپارتمانها در شهرهای بزرگ هند معمولاً بین ۲٪ تا ۴٪ در سال متغیر است که جریان نقدیای را فراهم میکند که میتواند هزینههای نگهداری و اقساط وام را پوشش دهد. درآمد اجارهای آپارتمانها به لطف تقاضای مستمر مسکن در مناطق شهری، نسبتاً پایدار باقی میماند. آپارتمانها در مکانهای استراتژیک و نزدیک به زیرساختها، دارای اجارهبهای بالاتری هستند. با این حال، دورههای جابجایی مستأجران ممکن است منجر به وقفه موقت در جریان نقدی شود و به تلاشهای مداوم برای بازاریابی نیاز دارد.
زمینها: گزینههای درآمد بالقوه برای زمینها شامل موارد زیر است: اجاره کشاورزی، توسعه تجاری، یا استفاده صنعتی. این گزینهها نیازمند برنامهریزی و سرمایهگذاری قابل توجهی هستند. زمینهای توسعه نیافته معمولاً هیچ درآمد فوری ایجاد نمیکنند، مگر اینکه برای استفاده موقت کشاورزی یا تجاری قابل استفاده باشند. پس از توسعه، پتانسیل تولید درآمد به شدت افزایش مییابد، اما این امر نیازمند سرمایه بزرگ و تخصص در زمینه ساختوساز است.
بنابراین، برای سرمایهگذارانی که به جریان نقدی فوری اولویت میدهند، آپارتمانها به لطف تواناییشان در تولید درآمد اجارهای منظم از روز اول، مناسبترین گزینه هستند. اما زمین، همچنان یک سرمایهگذاری بلندمدت است که درآمد واقعی آن پس از مرحله توسعه آغاز میشود، نه بلافاصله پس از خرید.
تحلیل مالی و امکانات تأمین مالی: مقایسه عمیق
هنگام مقایسه آپارتمانها و زمینها، چشمانداز تأمین مالی به طور قابل توجهی متفاوت است که این امر بر سهولت دسترسی بسیاری از خریداران به مالکیت تأثیر میگذارد.
آپارتمانها: غالباً بانکها وامهای مسکن برای آپارتمانها را با شرایط جذابی ارائه میدهند که شامل تأمین مالی تا ۹۰٪ ارزش ملک و نرخهای بهره رقابتی بین ۸.۵٪ تا ۹.۵٪ میشود. مؤسسات مالی ترجیح میدهند آپارتمانها را تأمین مالی کنند، زیرا آنها املاک ساخته شدهای هستند که تضمین روشنی برای ارزش فراهم کرده و دارای بازار قیمتی نسبتاً باثباتی هستند.
زمینها: تأمین مالی زمین با چالشهای بیشتری روبرو است. حداکثر میزان تأمین مالی معمولاً حدود ۷۰٪ تا ۸۰٪ است، با نرخهای بهره بالاتر که بین ۱۰٪ تا ۱۲٪ متغیر است. بانکها زمین را به عنوان وثیقهای با ریسک بالاتر در نظر میگیرند، زیرا پتانسیل توسعه آن نامشخص است و فروش مجدد سریع آن دشوارتر میباشد. این تفاوت در تأمین مالی به معنای نیاز به پیشپرداختهای بزرگتر است که ممکن است توانایی برخی از سرمایهگذاران را محدود کند.
پیشپرداخت (مبلغ اولیه): آپارتمانها معمولاً به پیشپرداختی بین ۱۰٪ تا ۲۰٪ نیاز دارند که آنها را برای خریداران بار اول یا افرادی با سرمایه محدود در دسترستر میسازد. در حالی که زمینها نیازمند پیشپرداخت بالاتری بین ۲۰٪ تا ۳۰٪ هستند که ممکن است مانع بزرگتری برای سرمایهگذاری اولیه باشد، اما درها را به روی پتانسیل رشد ارزش بالاتری باز میکند.
مقایسه تأمین مالی بین آپارتمانها و زمینها: جزئیات
| جنبه تأمین مالی | آپارتمانها | زمینها |
|---|---|---|
| حداکثر سقف تأمین مالی | ۹۰٪ | ۷۰٪ – ۸۰٪ |
| نرخ بهره سالانه | ۸.۵٪ – ۹.۵٪ | ۱۰٪ – ۱۲٪ |
| پیشپرداخت مورد نیاز | ۱۰٪ – ۲۰٪ | ۲۰٪ – ۳۰٪ |
| مدت زمان معمول بازپرداخت وام | تا ۳۰ سال | ۱۵ – ۲۰ سال |
مدت وام: مدت زمان وام بر پرداختهای ماهانه و کل هزینه تأثیر میگذارد. آپارتمانها واجد شرایط دورههای بازپرداخت طولانیتری تا ۳۰ سال هستند که بار ماهانه را کاهش میدهد. اما وامهای زمین معمولاً مدتی برابر ۱۵ تا ۲۰ سال دارند که باعث افزایش پرداختهای ماهانه میشود، اما کل هزینه بهره در بلندمدت را کاهش میدهد.
مزایای مالیاتی: آپارتمانها مزایای مالیاتی بیشتری را تحت ماده 80C و ماده 24(b) (در قوانین مالیاتی هند) ارائه میدهند که بر اساس آنها میتوان اصل پرداختهای وام و بهره را کسر کرد. این معافیتها هزینه واقعی داشتن آپارتمان را به طور قابل توجهی کاهش میدهد. زمینها تا زمانی که توسعه آنها آغاز نشود از مزایای مالیاتی مشابهی برخوردار نیستند.
هزینههای اضافی: علاوه بر اقساط وام و هزینههای نگهداری، مالکان آپارتمانها باید هزینههای بیمه، عوارض شهرداری، و تعمیرات اضطراری را نیز در هزینههای جاری خود لحاظ کنند.
الزامات نگهداری و مدیریت: بارهای مسئولیت
مسئولیتهای نگهداری و مدیریت به طور چشمگیری بین مالکیت آپارتمان و زمین متفاوت است که بر هزینههای کلی و میزان تلاش مورد نیاز تأثیر میگذارد.
زمینها: زمینهای توسعه نیافته به نگهداری بسیار محدودی نیاز دارند، که غالباً به از بین بردن علفهای هرز، ایمنسازی مرزها و حفظ نظافت محل محدود میشود. این هزینههای پایین، زمین را به یک سرمایهگذاری نیمهغیرفعال (شبهپسیو) تبدیل میکند که به مدیریت پیچیدهای نیاز ندارد.
آپارتمانها: آپارتمانها هزینههای نگهداری ماهانه بالاتر و منظمتری را به همراه دارند که در شهرهای بزرگ معمولاً بین ۲ تا ۸ روپیه به ازای هر فوت مربع متغیر است. این هزینهها شامل نگهداری از امکانات مشترک، خدمات امنیتی و نظافت ساختمان میشود. با وجود بالا بودن این هزینهها، آنها مدیریت حرفهای و تقسیم مسئولیت بین تمام مالکان را تضمین کرده و آرامش خاطر را فراهم میآورند.
امنیت: زمینها برای محافظت در برابر تجاوزات (تصرف غیرقانونی)، به خصوص در مناطق در حال توسعه، به خودمدیریتی (مدیریت شخصی) نیاز دارند. در حالی که مجتمعهای مسکونی خدمات امنیتی یکپارچهای را به عنوان بخشی از هزینههای نگهداری ارائه میدهند.
مدیریت حرفهای: خدمات مدیریت املاک برای هر دو نوع در دسترس است، اما در هزینه و تخصص متفاوت میباشند. آپارتمانها معمولاً توسط انجمن مالکان یا شرکتهای متخصص اداره میشوند، در حالی که زمینها ممکن است به خدمات تخصصی کشاورزی یا امنیتی نیاز داشته باشند.
تعمیرات بلندمدت: زمینهای توسعه نیافته با خطر استهلاک و فرسودگی مواجه نیستند. از سوی دیگر، آپارتمانها نیاز به نگهداری دورهای و نوسازی ساختمانها و سیستمها (آسانسورها، برق، لولهکشی) دارند که ممکن است هزینههای زیادی را به همراه داشته باشد که بین مالکان توزیع میشود.
ملاحظات حقوقی و نظارتی: راهنمای جامع
چشمانداز حقوقی و نظارتی بین آپارتمانها و زمینها به طور قابل توجهی متفاوت است، که آگاهی و شناخت از سوی هر سرمایهگذار را میطلبد.
زمینها: خرید زمین نیازمند بررسی جامع سوابق مالکیت، نقشههای نقشهبرداری و اخذ تاییدیههای منطقهبندی و شهرسازی (Zoning) است. فرآیند بررسی حقوقی برای زمینها میتواند پیچیده باشد، زیرا نیازمند بازبینی اسناد قدیمی برای اطمینان از عدم وجود هرگونه اختلاف است.
آپارتمانها: جنبههای حقوقی آپارتمانها بر روی اعتبار سازنده (توسعهدهنده)، ثبت پروژه در سازمان تنظیم مقررات املاک و مستغلات (RERA) و اسناد انجمن مالکان متمرکز است. RERA با ثبت اجباری و ضمانتهای تکمیل پروژهها، از خریداران محافظت کرده، شفافیت را افزایش داده و ریسکها را کاهش میدهد.
ساختارهای مالکیت: مالکیت زمین کنترل کاملی به فرد میدهد، در حالی که مالکیت آپارتمان شامل مشارکت در فضاهای مشترک و تصمیمگیری جمعی از طریق انجمن مالکان است.
رعایت مقررات: آپارتمانها تابع قوانین ساختمانی، استانداردهای ایمنی و سیستمهای حاکمیتی هستند. زمینها تابع محدودیتهای منطقهبندی و شهرسازی، تأییدیههای زیستمحیطی و رویههای تغییر کاربری اراضی میباشند.
تأیید اسناد: بررسی دقیق برای هر دو نوع جهت جلوگیری از بروز مشکلات بسیار مهم است. زمینها با توجه به احتمال وجود پیچیدگی در مالکیت به بررسیهای گستردهتری نیاز دارند، در حالی که آپارتمانها به لطف قوانین RERA و مقررات بانکی از رویههای استانداردتری بهرهمند هستند.
نقدشوندگی بازار و پویایی فروش مجدد: فروش چقدر آسان است؟
نقدشوندگی بازار عامل مهمی در انتخاب بین آپارتمان و زمین است، زیرا تعیین میکند که در صورت نیاز چقدر راحت میتوان از سرمایهگذاری خارج شد.
آپارتمانها: آپارتمانها در مکانهای ممتاز معمولاً طی دورهای بین ۳ تا ۶ ماه فروخته میشوند. این امر به دلیل تقاضای مداوم خریداران نهایی و سرمایهگذاران است. بازار جاافتاده آپارتمانها قیمتگذاری واضحتر و سرعت بیشتری در انجام معاملات فراهم میکند.
زمینها: سرعت فروش مجدد زمین به شدت به موقعیت مکانی و پتانسیل توسعه آن بستگی دارد. این فرآیند ممکن است بین ۶ تا ۱۸ ماه در مناطق در حال توسعه که تقاضا کمتر است، طول بکشد. با این حال، زمینهای نزدیک به پروژههای بزرگ زیربنایی میتوانند در شرایط مطلوب بازار، شاهد افزایش سریع ارزش و فروش سریعتری باشند.
عوامل تقاضا: آپارتمانها طیف وسیعی از خریداران (مصرفکنندگان نهایی و سرمایهگذاران) را جذب میکنند. در مقابل، زمینها در درجه اول سرمایهگذاران و توسعهدهندگان (سازندگان) را به خود جذب میکنند که این امر باعث میشود بازار آنها تخصصیتر و گاهی اوقات از نقدشوندگی کمتری برخوردار باشد.
ترجیحات خریداران: متخصصان در شهرها آپارتمانها را به دلیل سهولت در زندگی ترجیح میدهند. سرمایهگذاران با دید بلندمدت تمایل بیشتری به زمینها دارند تا به سودهای سرمایهای بالاتری دست یابند. درک این ترجیحات به تدوین استراتژیهای بازاریابی مؤثر کمک میکند.
روندهای فصلی: فصول تعطیلات و پایان سال مالی بر زمانبندی فروش تأثیر میگذارند. دورههای بهینه برای فروش آپارتمانها و زمینها بر اساس رفتار خریداران و چرخههای بازار محلی متفاوت است.
ارزیابی ریسک و استراتژیهای سرمایهگذاری: رویکردی متوازن
درک پروفایلهای ریسک برای آپارتمانها و زمینها جهت تدوین یک استراتژی سرمایهگذاری مؤثر امری ضروری است.
ریسکهای آپارتمان: شامل استهلاک ساختمانها در طول زمان، اختلافات بین مالکان، و اشباع بازار در برخی مناطق است. ساختمانهای قدیمیتر در رقابت با پروژههای جدید با مشکل مواجه میشوند.
ریسکهای زمین: شامل تغییرات مقرراتی (قانونی)، تأخیر در توسعه، و سفتهبازیهای محقق نشده است. قوانین برنامهریزی شهری میتواند بر ارزش زمین تأثیر بگذارد، و به تعویق افتادن پروژههای زیربنایی میتواند افزایش ارزش آن را به تأخیر بیندازد. سرمایهگذاری در زمین نیازمند تحلیل دقیق موقعیت و صبوری استراتژیک است.
بازده در برابر ریسک: آپارتمانها بازدهی پایدار و متوسط با نوسانات کمتر را ارائه میدهند که مناسب سرمایهگذاران محافظهکار است. زمینها پتانسیل بازدهی بالاتری را فراهم میآورند، اما با عدم قطعیت بیشتر و دورههای سرمایهگذاری طولانیتر همراه هستند.
استراتژیهای تنوعبخشی: ترکیب هر دو دارایی توصیه میشود. سرمایهگذاران ممکن است ۶۰ تا ۷۰ درصد را برای درآمد ثابت به آپارتمانها، و ۳۰ تا ۴۰ درصد را برای رشد احتمالی به زمینها اختصاص دهند. این تعادل باعث توزیع ریسک شده و مزایای جریان نقدی و رشد بلندمدت را با هم ترکیب میکند.
زمانبندی بازار: آپارتمانها ممکن است برای خرید در دورههای افت قیمتها مناسب باشند، در حالی که سرمایهگذاری در زمینها زمانی بهترین عملکرد را دارد که پیش از اعلام پروژههای بزرگ زیربنایی خریداری شوند.
پیامدهای مالیاتی و برنامهریزی مالی: چگونه بارهای مالیاتی را کاهش دهیم؟
سیستم مالیاتی تأثیر قابل توجهی بر بازده نهایی سرمایهگذاری در املاک دارد که این امر نیازمند برنامهریزی مالی دقیق است.
مالیات بر عواید سرمایهای: بر روی هر دو نوع ملک اعمال میشود. مالیات بر عواید سرمایهای بلندمدت (LTCG) برای املاکی که بیش از دو سال نگهداری شوند ۲۰٪ به همراه مزایای شاخصبندی (تعدیل تورم) است، که مالکیت بلندمدت را تشویق میکند.
مزایای مالیاتی آپارتمانها:
- ماده 80C: امکان کسر از بازپرداخت اصل وام تا سقف ۱.۵ لک روپیه در سال.
- ماده 24(b): امکان کسر سود وام تا سقف ۲ لک روپیه برای املاکی که شخص در آنها ساکن است.
این معافیتها هزینه واقعی داشتن یک آپارتمان را به طور قابل توجهی کاهش میدهند.
مزایای مالیاتی زمینها: هیچ مزیت مالیاتی خاصی برای وام مسکن خرید زمین وجود ندارد، مگر اینکه توسعه و ساختوساز آن آغاز شود. ممکن است هزینههای توسعه واجد شرایط برای کسورات مالیاتی آینده باشند.
مالیات املاک: بسته به ایالت و نوع ملک متفاوت است. غالباً مالیات آپارتمانها به دلیل ارزیابی ارزش ساخته شده (زیربنا) بالاتر است، در حالی که مالیات زمینها کمتر بوده اما با انجام توسعه افزایش مییابد.
مقایسه مالیاتی بین آپارتمانها و زمینها: تفاوتهای کلیدی
| جنبه مالیاتی | آپارتمانها | زمینها |
|---|---|---|
| مالیات بر عواید سرمایهای LTCG (پس از دو سال) | ۲۰٪ با شاخصبندی (تعدیل تورم) | ۲۰٪ با شاخصبندی (تعدیل تورم) |
| مزایای وام مسکن | بله (مواد 80C و 24b) | خیر (تا زمان شروع ساختوساز) |
| مالیات بر دارایی (املاک) | بالاتر (مرتبط با ارزش ساخته شده) | کمتر (مرتبط با ارزش زمین) |
| هزینه تمبر (حقالثبت) | ۳٪ – ۱۰٪ (بسته به ایالت و ارزش ملک) | ۳٪ – ۱۰٪ (بسته به ایالت و ارزش ملک) |
هزینه تمبر: بین ۳٪ تا ۱۰٪ متغیر است و بخش بزرگی از هزینه خرید را تشکیل میدهد. برخی از ایالتها ممکن است نرخهای تخفیفداری برای زنان یا خریداران بار اول ارائه دهند.
برنامهریزی مالیاتی: میتوان با استفاده از اوراق قرضه ماده 54EC، در صورت سرمایهگذاری مجدد درآمدهای حاصل در املاک دیگر، مالیات بر عواید سرمایهای را به تعویق انداخت.
اتخاذ تصمیم درست: چارچوبی برای انتخاب بین آپارتمانها و زمینها
اتخاذ تصمیم بهینه بین آپارتمانها و زمینها نیازمند ارزیابی روشمندی از چندین عامل کلیدی است، با در نظر گرفتن شرایط و اهداف سرمایهگذاری شما.
۱. چارچوب زمانی سرمایهگذاری:
- آپارتمانها: مناسب برای دورههای ۵ تا ۱۰ سال، با تمرکز بر بازدهی ثابت و درآمد اجارهای.
- زمینها: ایدهآل برای استراتژیهای ۱۰ سال و بالاتر، با تمرکز بر دستیابی به دستاوردهای سرمایهای چشمگیر.
۲. اهداف سرمایهگذاری و تحمل ریسک:
- آپارتمانها: یک گزینه ایدهآل برای کسانی که به دنبال درآمد اجارهای منظم، تعمیر و نگهداری کمتر و سطح ریسک متوسط هستند.
- زمینها: سرمایهگذارانی را جذب میکنند که به دنبال رشد سرمایهای بالا بوده و آماده پذیرش ریسک بالاتر و دورههای انتظار طولانیتر هستند.
۳. بودجه و سرمایهگذاری اولیه:
- آپارتمانها: قیمت آنها در مناطق در حال توسعه از حدود ۳۰ تا ۵۰ لک روپیه شروع میشود و سهولت بیشتری در پرداخت پیشقسط اولیه دارند.
- زمینها: قیمت آنها ممکن است بین ۱۵ تا ۴۰ لک روپیه متغیر باشد، اما برای رسیدن به حداکثر بازده، غالباً به سرمایهگذاریهای اضافی برای توسعه نیاز دارند.
۴. تخصیص در سبد داراییها:
- سرمایهگذاران محافظهکار: ممکن است ۷۰ تا ۸۰ درصد را برای پایداری به آپارتمانها و ۲۰ تا ۳۰ درصد را برای رشد به زمینها اختصاص دهند.
- سرمایهگذاران جسور: ممکن است این نسبتها را برعکس کرده و برای دستیابی به سودهای بالقوه بالاتر، بر روی زمین تمرکز کنند.
۵. ترجیحات شخصی و سبک زندگی:
- آپارتمانها: مناسب برای کسانی است که سرمایهگذاریهای غیرفعال (پسیو) و خدمات یکپارچه را ترجیح میدهند.
- زمینها: کسانی را جذب میکند که با مدیریت فعال و توسعه املاک و مستغلات راحت هستند.
۶. شرایط بازار و زمانبندی:
- در هنگام تصمیمگیری، باید نرخ بهره، سیاستهای دولتی و برنامههای توسعه محلی در نظر گرفته شود.
۷. مشاوره حرفهای:
- توصیه میشود برای ارزیابی وضعیت خاص خود و تحلیل بازار محلی، با مشاوران املاک و مشاوران مالی متخصص مشورت کنید.
در مقایسه با آپارتمانها و زمینها، خرید یک خانه مستقل (ویلایی) گزینههای شخصیسازی بیشتری، پتانسیل رشد بلندمدت، و قابلیت تغییر یا توسعه را فراهم میآورد که آن را به گزینهای جذاب برای کسانی تبدیل میکند که به دنبال کنترل و انعطافپذیری بیشتر در سرمایهگذاری خود هستند.
نتیجهگیری: کدام سرمایهگذاری برای شما بهتر است؟
در نهایت، انتخاب بین آپارتمان و زمین به ترکیب منحصربهفردی از اهداف سرمایهگذاری، سطح تحمل ریسک، توانایی مالی و ترجیحات شخصی شما بستگی دارد. آپارتمانها درآمد اجارهای فوری، بارهای نگهداری کمتر و تأمین مالی آسانتری را ارائه میدهند که آنها را به انتخابی عالی برای سرمایهگذارانی تبدیل میکند که به دنبال بازدهی پایدار و آرامش خاطر هستند. در مقابل، زمینها پتانسیل رشد بالاتری داشته، امکان کنترل خلاقانه بر توسعه را فراهم میکنند و در درازمدت هزینههای عملیاتی کمتری دارند که برای کسانی که بر روی ایجاد ثروت در بلندمدت تمرکز دارند، ایدهآل است. غالباً یک سرمایهگذاری موفق در املاک و مستغلات نیازمند درک عمیق از هر دو گزینه، و احتمالاً ادغام هر دو در یک سبد سرمایهگذاری متنوع برای دستیابی به تعادل بهینه بین ریسک و بازده است.